E-mail: info@gem-cablesolution.com
 Address: Số 8 đường Yuefeng, Khu công nghệ cao, Đông Đài, Giang Tô, Trung Quốc | No.109 Qilin East Rd, Daning, Humen, Dongguan, Guangdong, China.
 English
 中文简体


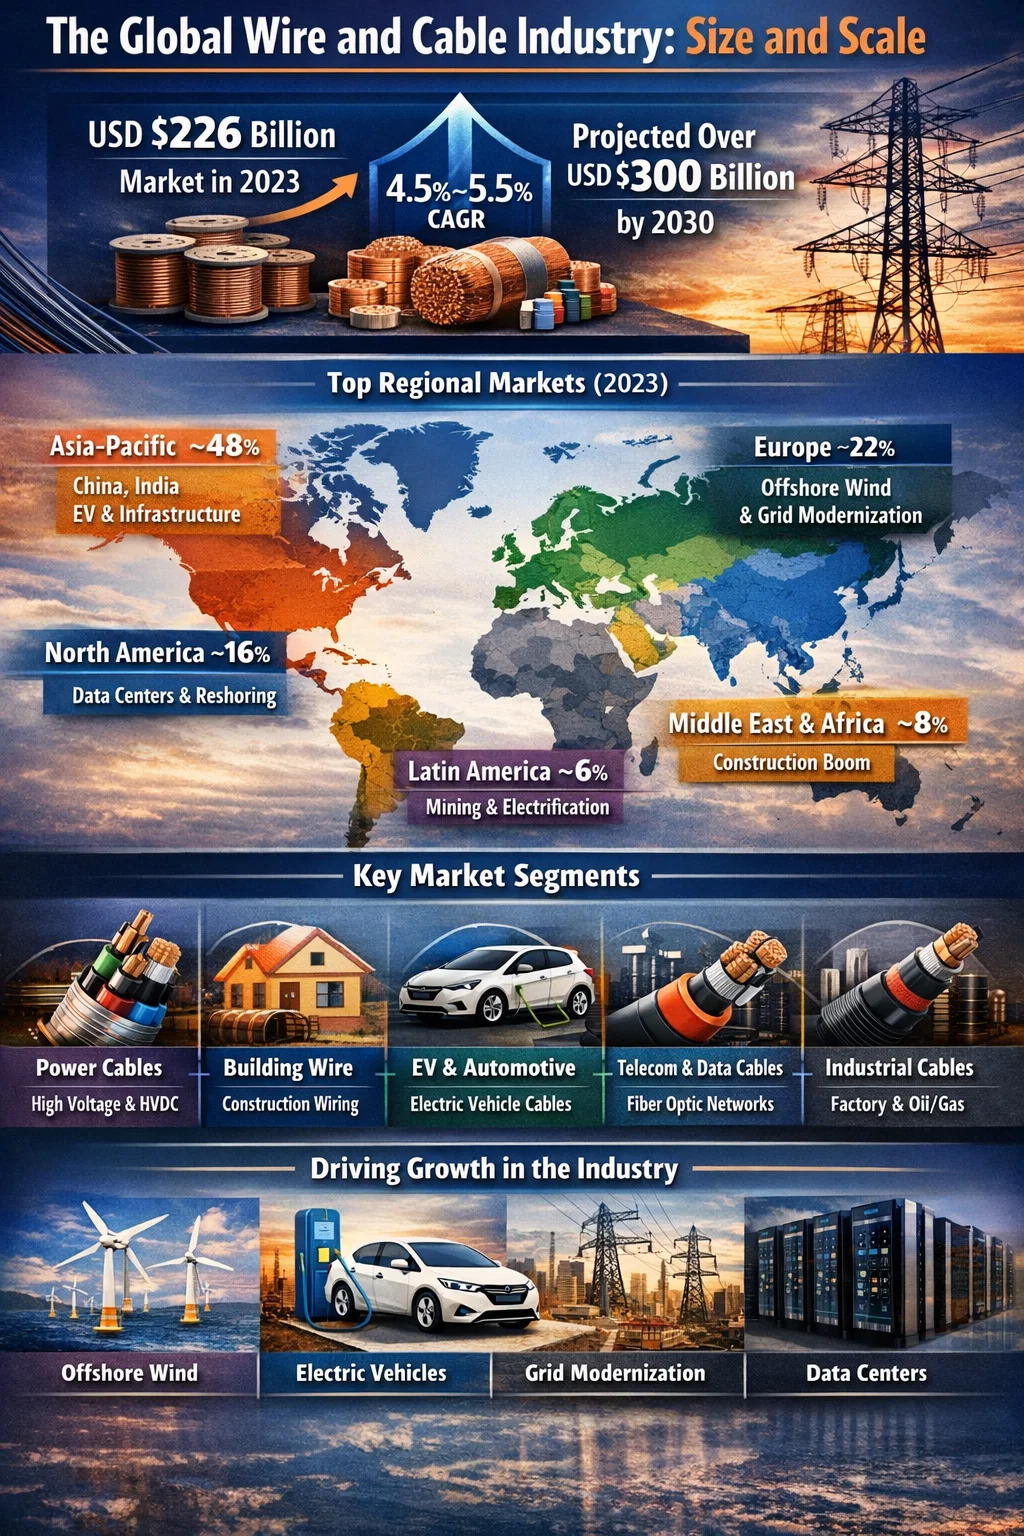
Ngành dây và cáp toàn cầu: Quy mô và quy mô
Ngành công nghiệp dây và cáp là một trong những ngành sản xuất lớn nhất trên thế giới. Thị trường dây và cáp điện toàn cầu được định giá khoảng 226 tỷ USD vào năm 2023 , và các nhà phân tích dự đoán nó sẽ vượt 300 tỷ USD vào năm 2030, tăng trưởng với tốc độ tăng trưởng kép hàng năm (CAGR) khoảng 4,5% đến 5,5% tùy theo phân khúc. Quy mô này khiến ngành này có doanh thu tương đương với lĩnh vực thiết bị bán dẫn toàn cầu và lớn hơn đáng kể so với nhiều ngành sản xuất nổi tiếng khác.
Nói một cách vật lý, ngành công nghiệp này sản xuất hàng trăm triệu km dây và cáp mỗi năm. Một dây chuyền ép đùn dây và cáp quy mô lớn chạy ở tốc độ 1.000 mét mỗi phút trên sản phẩm khổ nhỏ có thể sản xuất hơn 500.000 km dây cách điện trong một năm. Khối lượng vật liệu được xử lý - hợp chất đồng, nhôm, PVC, XLPE, PE, LSZH - thật đáng kinh ngạc. Riêng tiêu thụ đồng của ngành dây và cáp đã chiếm khoảng 60% đến 65% tổng nhu cầu đồng tinh chế toàn cầu , vào năm 2023 lên tới khoảng 15 triệu tấn trong tổng số khoảng 25 triệu tấn toàn cầu.
Phân tích khu vực: Thị trường nào chiếm ưu thế
Ngành công nghiệp dây và cáp không được phân bố đồng đều trên toàn cầu. Sản xuất và tiêu thụ tập trung chủ yếu ở một số ít khu vực, trong đó khu vực Châu Á - Thái Bình Dương dẫn đầu với tỷ suất lợi nhuận lớn.
| Vùng | Thị phần ước tính (2023) | Động lực tăng trưởng chính | CAGR dự kiến (2024–2030) |
|---|---|---|---|
| Châu Á - Thái Bình Dương | ~48% | Cơ sở hạ tầng Trung Quốc, đô thị hóa Ấn Độ, sản xuất xe điện | 5,5% – 6,5% |
| Châu Âu | ~22% | Gió ngoài khơi, hiện đại hóa lưới điện, áp dụng xe điện | 4,0% – 5,0% |
| Bắc Mỹ | ~16% | Đầu tư lưới điện, trung tâm dữ liệu, chuyển sản xuất về nước | 4,0% – 4,8% |
| Trung Đông và Châu Phi | ~8% | Bùng nổ xây dựng, mở rộng hạ tầng điện | 5,0% – 6,0% |
| Mỹ Latinh | ~6% | Dự án điện khí hóa, cáp công nghiệp khai khoáng | 3,5% – 4,5% |
Chỉ riêng Trung Quốc đã chiếm khoảng 35% sản lượng dây và cáp toàn cầu , được thúc đẩy bởi chương trình mở rộng lưới điện quy mô lớn, xây dựng cơ sở hạ tầng và bất động sản cũng như vị thế là thị trường xe điện lớn nhất thế giới. Các nhà sản xuất dây và cáp Trung Quốc – do các công ty như Hengtong Group, Zhongtian Technology và Baosheng Science and Technology dẫn đầu – đã mở rộng quy mô nhanh chóng và hiện đang cạnh tranh trên toàn cầu, bao gồm cả các dự án cáp ngầm dưới biển ở Đông Nam Á và Châu Phi.
Ở Châu Âu, thị trường được xác định bởi các sản phẩm có thông số kỹ thuật cao dành cho truyền tải điện gió ngoài khơi, điện áp cao một chiều (HVDC) và cáp xây dựng an toàn chống cháy theo Quy định về Sản phẩm Xây dựng của EU. Các nhà sản xuất cáp châu Âu như Prysmian (Ý), Nexans (Pháp), NKT (Đan Mạch/Đức) đã đầu tư mạnh vào công suất cáp ngầm và đang vận hành các dây chuyền máy đùn dây, cáp có khả năng sản xuất cáp ở điện áp lên đến 525kV HVDC.
Phân tích theo từng phân khúc của thị trường dây và cáp
Ngành công nghiệp dây và cáp không phải là một thị trường đồng nhất. Nó được chia thành nhiều phân khúc riêng biệt, mỗi phân khúc có động lực, yêu cầu công nghệ và tốc độ tăng trưởng riêng. Hiểu được các phân khúc này là điều cần thiết đối với bất kỳ ai đang đánh giá nhu cầu về thiết bị máy đùn dây và cáp đang hướng tới.
Cáp Điện (Truyền tải và Phân phối)
Đây là phân khúc lớn nhất, chiếm khoảng 35% đến 40% tổng giá trị thị trường dây và cáp . Cáp điện mang điện từ nguồn phát điện đến người tiêu dùng cuối cùng thông qua mạng lưới truyền tải (hoạt động ở mức điện áp 66kV đến 500kV trở lên) và mạng lưới phân phối (thường là 1kV đến 33kV). Nỗ lực toàn cầu nhằm thay thế các đường dây trên không cũ kỹ bằng cáp ngầm, kết nối các trang trại gió ngoài khơi và mở rộng liên kết HVDC giữa các quốc gia đang duy trì nhu cầu mạnh mẽ. Đơn đặt hàng tồn đọng của Prysmian đối với cáp điện áp cao và cáp ngầm đã vượt quá 15 tỷ EUR trong những năm gần đây, cho thấy nhu cầu đang tăng cao như thế nào so với công suất sản xuất lắp đặt.
Dây điện và hệ thống dây điện xây dựng
Dây xây dựng - dây dẫn cách điện PVC hoặc XLPE được sử dụng trong xây dựng dân dụng và thương mại - là phân khúc có khối lượng cao nhất tính theo tổng chiều dài cáp được sản xuất. Phân khúc này có mối liên hệ chặt chẽ với hoạt động xây dựng. Tại Hoa Kỳ, riêng thị trường dây thép xây dựng đã vượt quá 10 tỷ USD mỗi năm. Các sản phẩm như THHN/THWN (được định mức tới 90°C ở những nơi ẩm ướt), NM-B (Romex) và cáp bọc thép (cáp MC) được sản xuất trên dây chuyền máy đùn cáp và dây trục vít đơn tốc độ cao có thể chạy ở tốc độ trên 500 mét mỗi phút.
Ô tô và dây EV
Phân khúc dây điện ô tô đang phát triển nhanh hơn hầu hết các phân khúc khác. Dây ô tô truyền thống - dây dẫn đồng cách điện PVC hoặc XLPE thành mỏng được bó vào bộ dây - đang được tăng cường bằng cáp điện áp cao cho xe điện chạy pin. Các cáp HV này hoạt động ở điện áp 400V đến 800V DC, yêu cầu hệ thống che chắn và cách điện chuyên dụng, đồng thời phải đáp ứng các tiêu chuẩn khắt khe về hiệu suất cơ và nhiệt. Thị trường dây nịt ô tô toàn cầu được định giá hơn 50 tỷ USD vào năm 2023 và một phần đáng kể của sự tăng trưởng đó trực tiếp đến từ việc tăng hàm lượng dây trên mỗi phương tiện do điện khí hóa.
Cáp viễn thông và dữ liệu
Phân khúc này bao gồm cáp quang, cáp cấu trúc (Cat 6, Cat 6A, Cat 8 cho trung tâm dữ liệu), cáp đồng trục và cáp LAN. Triển khai cáp quang toàn cầu đang tăng tốc mạnh mẽ , được thúc đẩy bởi các chương trình FTTH (cáp quang đến nhà) ở Châu Á và Châu Âu cũng như việc xây dựng trung tâm dữ liệu siêu quy mô trên toàn thế giới. Chỉ riêng chương trình Công bằng, Truy cập và Triển khai Băng thông rộng (BEAD) của Hoa Kỳ đã cam kết chi 42,5 tỷ USD cho việc mở rộng băng thông rộng, một phần đáng kể trong số đó tài trợ cho việc triển khai cáp quang. Dây chuyền máy đùn dây và cáp để sản xuất lớp phủ thứ cấp và ống đệm sợi quang phải đạt được dung sai kích thước cực kỳ chặt chẽ — thường là ± 0,005mm — ở tốc độ dây chuyền lên tới 300 mét mỗi phút.
Cáp công nghiệp và thiết bị đo đạc
Cáp công nghiệp dành cho các nhà máy, dàn khoan dầu khí, hoạt động khai thác mỏ và nhà máy chế biến đại diện cho một phân khúc có tính chuyên môn hóa cao và có giá trị cao. Các loại cáp này bao gồm cáp khay, cáp thiết bị, cáp mở rộng cặp nhiệt điện, cáp điều khiển tần số thay đổi (VFD) và cáp chống cháy nổ cho các vị trí nguy hiểm. Lợi nhuận trong phân khúc này cao hơn đáng kể so với dây xây dựng hàng hóa và cấu hình máy đùn dây và cáp được sử dụng ở đây thường kết hợp nhiều đầu chữ thập để áp dụng tấm chắn, chất độn và vỏ ngoài trong nhiều lượt.
Điều gì đang thúc đẩy tăng trưởng trong ngành dây và cáp
Quỹ đạo tăng trưởng của ngành trong thập kỷ tới đang được định hình bởi một số lực lượng cấu trúc khác về cơ bản với nhu cầu theo chu kỳ xây dựng điển hình trước đây.
Chuyển đổi năng lượng và gió ngoài khơi
Sự chuyển đổi từ nhiên liệu hóa thạch sang năng lượng tái tạo có lẽ là động lực mạnh mẽ nhất trong ngành dây và cáp hiện nay. Chỉ riêng gió ngoài khơi đã đòi hỏi số lượng cáp khổng lồ. Một trang trại gió ngoài khơi 1 GW điển hình cần khoảng 600 đến 800 km cáp liên mảng (33kV) và 100 đến 200 km cáp xuất khẩu (132kV đến 400kV). Châu Âu hiện đã lắp đặt hơn 30 GW công suất gió ngoài khơi và đặt mục tiêu vượt quá 300 GW vào năm 2050. Mỗi gigawatt công suất gió ngoài khơi tiêu thụ khoảng 1.000 tấn hợp chất cách điện cáp được xử lý thông qua hệ thống máy đùn dây và cáp chuyên dụng.
Sự thâm nhập của xe điện
Việc áp dụng EV đang định hình lại phân khúc dây điện ô tô một cách đáng kể. Ngoài phương tiện, cơ sở hạ tầng sạc đòi hỏi đầu tư cáp đáng kể. Một trạm sạc nhanh DC duy nhất có công suất đầu ra từ 150kW đến 350kW yêu cầu các loại cáp dày, linh hoạt, làm mát bằng chất lỏng mà chỉ 5 năm trước đây được coi là sản phẩm đặc biệt kỳ lạ. Khi doanh số bán xe điện toàn cầu đạt tới hàng chục triệu chiếc mỗi năm, nhu cầu về dây và cáp hiệu suất cao — cũng như công suất ép đùn để sản xuất ra nó — đang tăng với tốc độ hai con số hàng năm trong lĩnh vực này.
Hiện đại hóa lưới điện toàn cầu
Phần lớn cơ sở hạ tầng truyền tải điện trên thế giới được xây dựng vào những năm 1960 và 1970 và hiện đã đạt hoặc vượt quá tuổi thọ thiết kế. Cơ quan Năng lượng Quốc tế (IEA) ước tính rằng Đầu tư lưới điện toàn cầu cần đạt 600 tỷ USD mỗi năm vào năm 2030 để hỗ trợ quá trình chuyển đổi năng lượng - tăng hơn gấp đôi mức đầu tư hàng năm hiện tại. Một phần đáng kể của khoản đầu tư đó là vào cáp: cáp phân phối ngầm thay thế đường dây trên không, hành lang truyền tải mới và các điểm kết nối xuyên biên giới.
Trung tâm dữ liệu và cơ sở hạ tầng kỹ thuật số
Các trung tâm dữ liệu siêu quy mô đang được xây dựng để hỗ trợ khối lượng công việc AI và điện toán đám mây tiêu thụ lượng cáp điện và tín hiệu cực lớn. Một cơ sở trung tâm dữ liệu lớn có thể yêu cầu hàng triệu mét cáp có cấu trúc, hàng nghìn mét cáp điện trung thế cho nguồn cung cấp vào và chiều dài đáng kể của cáp quang để kết nối bên trong và bên ngoài. Với hơn 300 trung tâm dữ liệu siêu quy mô hiện đang được xây dựng trên toàn cầu, chỉ riêng phân khúc này đang bổ sung khối lượng đáng kể cho nhu cầu dây và cáp.
Đô thị hóa ở các thị trường mới nổi
Ở Ấn Độ, Đông Nam Á, Châu Phi và Trung Đông, quá trình đô thị hóa nhanh chóng đang tạo ra nhu cầu cơ bản bền vững về dây điện, cáp phân phối và cáp viễn thông. Chỉ riêng thị trường dây và cáp của Ấn Độ đã được định giá khoảng 15 tỷ USD vào năm 2023 và dự kiến sẽ tăng trưởng với tốc độ CAGR trên 10% cho đến năm 2030, nhờ các chương trình điện khí hóa đầy tham vọng của chính phủ, các sáng kiến thành phố thông minh và mở rộng lĩnh vực sản xuất. Điều này đã gây ra làn sóng đầu tư vào thiết bị máy đùn dây và cáp của các nhà sản xuất Ấn Độ nhằm mở rộng công suất và nâng cấp từ các máy cũ lên thiết bị hiện đại có tốc độ cao hơn, chính xác hơn.
các Máy đùn dây và cáp Thị trường trong ngành rộng hơn
Thị trường máy đùn dây và cáp - máy dùng để cách điện và bọc cho dây dẫn - là một tập hợp con quan trọng của thị trường thiết bị dây và cáp rộng hơn. Thị trường máy móc dây và cáp toàn cầu (bao gồm không chỉ máy đùn mà còn cả máy bện, dây bọc thép, thiết bị kiểm tra và máy cuộn trống) có giá trị xấp xỉ 4 tỷ USD đến 5 tỷ USD hàng năm . Trong số này, thiết bị ép đùn là loại thiết bị đơn lẻ lớn nhất.
Nhu cầu về hệ thống máy đùn dây và cáp theo sát xu hướng chi tiêu vốn trong ngành sản xuất cáp. Khi nhu cầu cáp tăng cao - như đã từng xảy ra kể từ năm 2021 do các động lực đầu tư vào lưới điện, xe điện và gió ngoài khơi - các nhà sản xuất cáp sẽ phản ứng bằng cách đặt hàng các dây chuyền ép đùn mới. Thời gian giao hàng cho các dây chuyền máy đùn dây và cáp cao cấp từ các nhà sản xuất Châu Âu như Maillefer (Nextrom), Troester và Rosendahl trong một số trường hợp có thể kéo dài đến 18 đến 24 tháng do lượng đơn đặt hàng lớn.
Các nhà sản xuất máy đùn dây và cáp chính và lĩnh vực trọng tâm của họ
- Maillefer (Nextrom, Phần Lan/Thụy Sĩ): Chuyên về dây chuyền ép đùn cáp cao thế, thiết bị sản xuất cáp quang, hệ thống liên kết ngang. Công nghệ ống CV dành cho vật liệu cách nhiệt XLPE của họ được nhiều người đánh giá là dẫn đầu ngành.
- Troester (Đức): Được biết đến với các đầu đồng đùn đơn và ba đầu có độ chính xác cao dành cho cáp trung thế và cao áp, cũng như dây chuyền lưu hóa cáp cao su cho các ứng dụng công nghiệp và khai thác mỏ.
- Rosendahl Nextrom (Áo): Cung cấp dây chuyền ép đùn dây và cáp hoàn chỉnh bao gồm hệ thống thanh toán, máy đùn, làm mát, đo lường và tiếp nhận được tích hợp với điều khiển quy trình kỹ thuật số. Mạnh mẽ ở cả cách điện dây đồng và lớp phủ thứ cấp sợi quang.
- Davis-Standard (Mỹ): Là nhà cung cấp hệ thống máy đùn dây và cáp hàng đầu ở Bắc Mỹ cho các ứng dụng dây điện, dây nối và cáp đồng trục, với cơ sở được lắp đặt vững chắc là các nhà sản xuất cáp của Hoa Kỳ và Mỹ Latinh.
- Các nhà sản xuất Trung Quốc (Máy móc Cao su & Nhựa Đại Liên, Chu San Jwell): Cạnh tranh mạnh mẽ về giá ở phân khúc tầm trung, cung cấp máy đùn dây và cáp cho các nhà sản xuất ở Châu Á, Trung Đông và Châu Phi, những người cần hiệu suất đáng tin cậy với chi phí vốn thấp hơn so với các lựa chọn thay thế ở Châu Âu.
Việc lựa chọn nhà cung cấp máy đùn dây và cáp thường phản ánh loại sản phẩm và cấp chất lượng mà nhà sản xuất cáp hướng tới. Các nhà sản xuất dây xây dựng hàng hóa có thể lựa chọn máy đùn do Trung Quốc chế tạo để giảm thiểu chi phí vốn, trong khi các nhà sản xuất cáp ngầm, cáp điện áp cao ô tô hoặc dây hàng không vũ trụ luôn đầu tư vào thiết bị của Châu Âu hoặc Nhật Bản để đạt được độ ổn định quy trình và khả năng truy xuất nguồn gốc tài liệu theo yêu cầu của khách hàng.
Cung cấp nguyên liệu: Hợp chất đồng, nhôm và polymer
Ngành công nghiệp dây và cáp phụ thuộc sâu sắc vào nguồn cung và giá cả của các nguyên liệu thô chính. Chi phí dây dẫn đồng và nhôm thường chiếm 50% đến 70% tổng chi phí của cáp thành phẩm , có nghĩa là sự biến động giá nguyên liệu thô có tác động lớn đến doanh thu và tỷ suất lợi nhuận của ngành.
Sự phụ thuộc vào đồng và biến động giá
Đồng là vật liệu dẫn điện được ưa thích cho hầu hết các ứng dụng dây và cáp do tính dẫn điện vượt trội của nó (khoảng 58 MS/m so với 37 MS/m của nhôm). Tuy nhiên, giá đồng rất biến động, dao động từ khoảng 6.000 USD/tấn vào mức thấp năm 2020 đến hơn 10.000 USD/tấn trong thời kỳ nhu cầu cao nhất. Sự biến động này được truyền qua giá cáp, khiến số liệu doanh thu của ngành trở nên nhạy cảm với chu kỳ hàng hóa theo cách làm sai lệch những so sánh đơn giản giữa các năm. Nhiều nhà sản xuất cáp lớn phòng ngừa rủi ro đồng thông qua hợp đồng tương lai và duy trì hợp đồng với khách hàng có điều khoản điều chỉnh giá đồng.
Cung cấp hợp chất polymer
Vật liệu cách điện và vỏ bọc được xử lý thông qua hệ thống máy đùn dây và cáp - hợp chất PVC, hợp chất XLPE, PE, LSZH - được cung cấp bởi mạng lưới các nhà sản xuất hỗn hợp đặc biệt toàn cầu. Các nhà cung cấp chính bao gồm Borealis, Dow Chemical, Hanwha Solutions và Sinopec. Sự gián đoạn trong chuỗi cung ứng, như đã xảy ra trong giai đoạn 2020–2022, có thể gây ra sự chậm trễ đáng kể trong sản xuất và tăng chi phí cho các nhà sản xuất cáp. Nhu cầu ngày càng tăng đối với hợp chất LSZH, được thúc đẩy bởi việc thắt chặt các quy định an toàn cháy nổ trên toàn thế giới, đã thúc đẩy các nhà sản xuất hỗn hợp đầu tư vào công suất mới để theo kịp tốc độ.
Nhôm thay thế đồng
Ở những phân khúc có trọng lượng và chi phí rất quan trọng – đường dây truyền tải trên không, cáp phân phối tiết diện lớn và dây điện xây dựng ở một số thị trường – dây dẫn bằng nhôm được chỉ định thay vì đồng. Nhôm có giá thành xấp xỉ một phần ba và một phần ba trọng lượng của đồng trên một đơn vị chiều dài (mặc dù có độ dẫn điện thấp hơn trên một đơn vị tiết diện). Cấu hình máy đùn dây và cáp cũng như đầu khuôn dùng cho dây dẫn nhôm cần phải điều chỉnh so với đồng, vì bề mặt nhôm mềm hơn dễ bị trầy xước hơn và yêu cầu nhiệt độ gia nhiệt trước đầu chữ thập khác nhau để đạt được độ bám dính tốt của lớp cách điện.
Hạn chế về năng lực và chu kỳ đầu tư vào sản xuất cáp
Một trong những động lực quan trọng nhất định hình ngành dây và cáp điện hiện nay là nhu cầu ở các phân khúc tăng trưởng quan trọng - đặc biệt là cáp gió ngoài khơi, cáp HVDC và cáp điện cao thế EV - đã vượt quá năng lực sản xuất. Đây không phải là sự mất cân bằng ngắn hạn. Việc xây dựng một nhà máy cáp điện cao thế mới hoặc mở rộng đáng kể một nhà máy hiện có phải mất từ 3 đến 5 năm kể từ khi quyết định đầu tư đến khi sản xuất hoàn chỉnh, và việc vận hành một dây chuyền máy đùn dây và cáp mới cho các sản phẩm điện áp cao bản thân nó là một quá trình kéo dài từ 12 đến 24 tháng.
Prysmian, Nexans, NKT và LS Cable đều đã công bố các chương trình mở rộng công suất lớn. Prysmian đang đầu tư hơn 1 tỷ EUR vào các cơ sở mới và mở rộng đến năm 2027, đặc biệt dành cho cáp điện áp cao và cáp ngầm. NKT đang xây dựng một nhà máy mới ở Đức nhắm đến cáp gió ngoài khơi. Những khoản đầu tư này không chỉ bao gồm các tòa nhà và cơ sở hạ tầng mà còn cả các dây chuyền sản xuất dây và cáp chuyên dụng có khả năng ép đùn ba hệ thống XLPE ở điện áp lên tới 525kV.
Đơn đặt hàng tồn đọng cho cáp cao thế ở các nhà sản xuất hàng đầu đã lên tới 4 đến 6 năm trong một số trường hợp , có nghĩa là các dây cáp được đặt hàng ngày hôm nay có thể phải đến năm 2028 đến năm 2030 mới được giao. Tình huống chưa từng có này phản ánh cả quy mô đầu tư chuyển đổi năng lượng và khó khăn về cơ cấu trong việc nhanh chóng mở rộng quy trình sản xuất đòi hỏi nhiều vốn và kỹ thuật.
Tác động việc làm và kinh tế của ngành dây và cáp
Ngành công nghiệp dây và cáp sử dụng hàng trăm nghìn người trên toàn thế giới ở các chức năng sản xuất, kỹ thuật, bán hàng, lắp đặt và hỗ trợ. Chỉ riêng ở Hoa Kỳ, lĩnh vực sản xuất dây và cáp sử dụng khoảng 70.000 đến 80.000 người trực tiếp , được sử dụng nhiều hơn trong các hoạt động kéo dây, thanh đồng và sản xuất hỗn hợp có liên quan. Ở châu Âu, các nhà tuyển dụng lớn bao gồm Prysmian và Nexans, mỗi nơi tuyển dụng hơn 25.000 người trên toàn cầu.
Hiệu ứng số nhân kinh tế là đáng kể. Dây chuyền máy đùn dây và cáp trong sản xuất cần có người vận hành, kỹ sư quy trình, kỹ thuật viên chất lượng, thợ điện và cơ khí bảo trì, nhân viên hậu cần, đội bán hàng và dịch vụ khách hàng. Một nhà máy cáp cỡ trung bình với 10 đến 15 dây chuyền ép đùn có thể tuyển dụng trực tiếp từ 200 đến 500 người, cộng thêm việc làm gián tiếp trong chuỗi cung ứng địa phương về thanh đồng, hợp chất polyme, vỏ bọc dây thép, trống cáp và vật liệu đóng gói.
Việc đưa hoạt động sản xuất dây và cáp về nước - đặc biệt là ở Hoa Kỳ và Châu Âu - đang trở thành ưu tiên chính sách khi các chính phủ nhận ra rằng năng lực sản xuất cáp trong nước có tầm quan trọng chiến lược đối với quá trình chuyển đổi năng lượng và an ninh lưới điện quốc gia. Một số nhà sản xuất cáp của Hoa Kỳ đã công bố đầu tư hoặc mở rộng nhà máy mới với lý do rõ ràng là cần phải cung cấp các dự án hiện đại hóa lưới điện và năng lượng tái tạo trong nước bằng cáp được sản xuất trong nước, giảm sự phụ thuộc vào nhập khẩu.
Xu hướng công nghệ Định hình lại hoạt động sản xuất dây và cáp
Ngoài sự tăng trưởng thô về số lượng, ngành công nghiệp dây và cáp đang được định hình bởi những thay đổi công nghệ ảnh hưởng đến sản phẩm nào được sản xuất, cách sản xuất và thiết bị cần thiết để sản xuất chúng.
Số hóa dây chuyền ép đùn
Các hệ thống máy đùn dây và cáp hiện đại ngày càng được tích hợp với nền tảng điều khiển quy trình kỹ thuật số. Khả năng kết nối dữ liệu OPC-UA, đo tia X và laser nội tuyến với phản hồi vòng kín và tích hợp MES cho phép nhà sản xuất theo dõi từng mét cáp được sản xuất với khả năng truy xuất nguồn gốc toàn bộ quy trình. Đây không chỉ là lợi ích về quản lý chất lượng mà còn đang trở thành một yêu cầu thương mại, đặc biệt đối với các loại cáp dành cho ứng dụng gió ngoài khơi hoặc hạt nhân, nơi các cơ quan quản lý yêu cầu hồ sơ quy trình được ghi lại trong suốt thời gian lắp đặt.
Vật liệu cách điện mới và yêu cầu điện áp cao hơn
Việc đẩy điện áp truyền tải lên cao hơn (để giảm tổn thất điện trở trên khoảng cách xa) và sự phát triển của công nghệ HVDC đang thúc đẩy nhu cầu về vật liệu cách nhiệt mới và quy trình ép đùn chính xác hơn. DC-XLPE — polyetylen được thiết kế đặc biệt cho các ứng dụng HVDC — yêu cầu điều kiện xử lý cực kỳ sạch sẽ và kiểm soát độ dày thành cực kỳ chính xác vì điện trường DC tương tác với các khuyết tật cách điện khác với điện trường AC. Hệ thống máy đùn dây và cáp được sử dụng để sản xuất cáp HVDC phải duy trì các tiêu chuẩn về độ sạch gần giống với tiêu chuẩn sản xuất chất bán dẫn ở một số khía cạnh.
Tái chế và áp lực kinh tế tuần hoàn
Áp lực pháp lý đối với vật liệu cáp không chứa halogen và có thể tái chế đang gia tăng trên toàn cầu. Quy định về thiết kế sinh thái và khuôn khổ trách nhiệm mở rộng của nhà sản xuất của EU đang bắt đầu ảnh hưởng đến việc lựa chọn vật liệu và thiết kế cáp. Điều này đang tạo ra nhu cầu về các công thức hợp chất mới có thể được xử lý trên thiết bị máy đùn dây và cáp hiện có đồng thời đáp ứng cả tiêu chuẩn hiệu suất và yêu cầu về khả năng tái chế khi hết vòng đời - một sự kết hợp đầy thách thức về mặt kỹ thuật đang thúc đẩy đầu tư R&D đáng kể trên toàn chuỗi cung ứng.
 Có liên quan Các sản phẩm